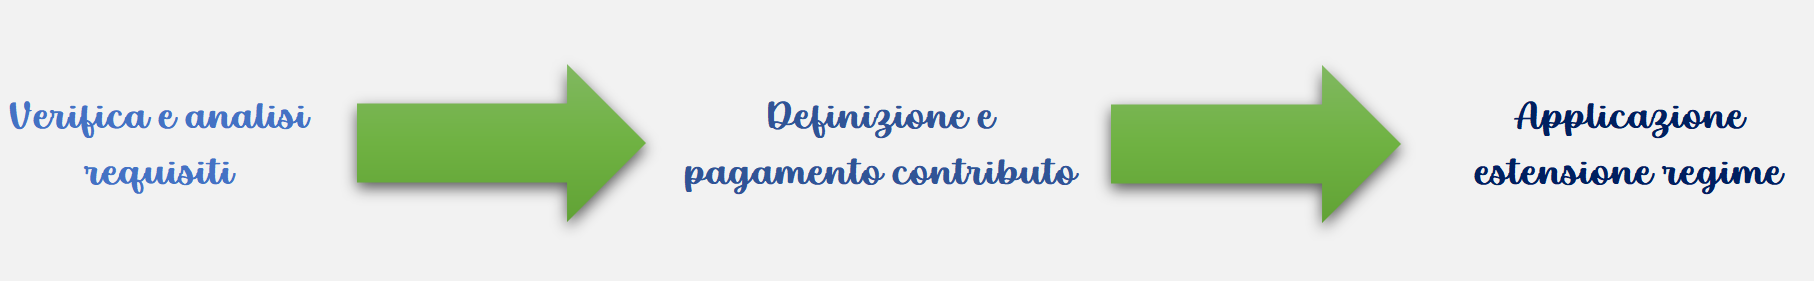
Usufruisci del regime di favore per i lavoratori impatriati, e vuoi capire come procedere per l’estensione?
Non sei sicuro di poter sfruttare l’agevolazione per il quinquennio aggiuntivo?
Quali sono i requisiti richiesti dalla norma per usufruire dell’estensione del regime di favore?
Nel contributo che segue provo a rispondere a queste domande, oltre a delineare i tratti generali del regime di favore per lavoratori impatriati e della sua possibile estensione.
Indice
- Il regime di favore, cos’è e quali sono i vantaggi?
- Chi può applicare il regime di favore?
- Modalità estensione del regime
- Versamento contributo
- Richiedi un supporto personalizzato
Il regime di favore, cos’è e quali sono i vantaggi?
Il regime di favore introdotto dall’articolo 16, Dlgs n. 147/2015 è un regime di tassazione agevolata temporaneo, riconosciuto a differenti categorie di soggetti persone fisiche, che trasferiscono la residenza in Italia.
Applicabile a partire dal 2016 il regime di favore ha subito numerose modificazioni nel corso degli ultimi anni, che hanno progressivamente allargato la possibile platea di beneficiari.
L’agevolazione consiste nel riconoscimento di una riduzione della base imponibile in relazione ai redditi da lavoro dipendente, con un’esclusione dal 50% fino al 90%, nel caso in cui si verifichino specifiche condizioni.
Nella formulazione ad oggi in vigore, il regime è applicabile quando sussistono i seguenti presupposti:
- il lavoratore non è stato residente in Italia nei due periodi d’imposta precedenti il trasferimento,
- l’attività lavorativa è svolta prevalentemente nel territorio italiano,
- si impegna a risiedere fiscalmente in Italia per almeno due anni.
Possono accedere al regime agevolato anche i cittadini italiani non iscritti all’Anagrafe degli italiani residenti all’estero (AIRE) purché, nei due periodi d’imposta precedenti il trasferimento, abbiano risieduto in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi.
Per i contribuenti che si trovano in tali condizioni, nel periodo d’imposta in cui la residenza viene trasferita e nei successivi 4, il reddito di lavoro dipendente (o a esso assimilato) e di lavoro autonomo prodotto in Italia concorre alla formazione del reddito complessivo limitatamente al 30% dell’ammontare ovvero al 10% se la residenza è presa in una delle regioni Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia.
Data la complessità del tema, si suggerisce di essere sempre supportati da un professionista nella verifica dei requisiti e nella conseguente implementazione dell’agevolazione.
Chi può applicare il regime di favore?
Il regime di favore per i lavoratori impatriati è applicabile da differenti categorie di soggetti, a condizione che le condizione oggettive rispetto all’attività svolta si verifichino.
I soggetti, persone fisiche, che hanno potenzialmente accesso all’agevolazione sono i seguenti:
- Lavoratori dipendenti;
- Lavoratori autonomi (professionisti, svolgenti arti e professioni);
- Imprenditori.
Il trattamento agevolato spetta anche per i redditi d’impresa prodotti dai lavoratori impatriati che avviano l’attività in Italia a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019.
Data la complessità del tema, si suggerisce di essere sempre supportati da un professionista nella verifica dei requisiti e nella conseguente implementazione dell’agevolazione.
Modalità di estensione del regime
Nella sua formulazione originale, il regime di favore prevedeva una durata complessiva massima di 5 anni. Le modificazioni intervenute più o meno recentemente, come abbiamo provato a definire nel contributo, hanno introdotto la possibilità di beneficiare di una estensione della durata del regime per ulteriori 5 anni. Il che vuol dire che è possibile usufruire di un periodo agevolato di esenzione dei redditi menzionati, per un massimo di 10 anni!
Per beneficiare della proroga del regime fiscale agevolato, è però necessario verificare la sussistenza di requisiti ulteriori a quelli verificati in fase di accesso al regime stesso. Anche rispetto a questo vista la complessità del tema, ed il continuo aggiornamento della normativa e delle relative condizioni, si suggerisce di essere sempre supportati da un professionista nella verifica dei requisiti e nella conseguente implementazione dell’agevolazione in base al proprio caso specifico.
I benefici si applicano per altri cinque periodi d’imposta ai lavoratori: con almeno un figlio minorenne o a carico e a quelli che diventano proprietari di almeno un’unità immobiliare residenziale in Italia. Per il periodo di prolungamento, i redditi agevolati concorrono alla formazione dell’imponibile per il 50% del loro ammontare ovvero per il 10% in caso di lavoratori con almeno tre figli minorenni o a carico.
E’ inoltre stabilito che oltre al verificarsi dei benefici richiesti per l’estensione, è necessario operare il versamento di un contributo.
In relazione alle modifiche normative che hanno ridisegnato il perimetro di applicazione del suddetto regime agevolativo a partire dal periodo di imposta 2019, con particolare riferimento ai requisiti soggettivi ed oggettivi per accedere all’agevolazione, ai presupposti per accedere all’ulteriore quinquennio agevolabile, all’ambito temporale di applicazione della sopra richiamata disposizione, alle modifiche normative concernenti il requisito dell’iscrizione all’anagrafe degli Italiani residenti all’estero (c.d. AIRE) per fruire dell’agevolazione fiscale in esame sono stati forniti puntuali chiarimenti con la circolare n. 33/E del 28 dicembre 2020.
Quindi ai fini dell’applicazione dell’estensione è stato precisato che con l’articolo 16, comma 3-bis del decreto legislativo 14 settembre 2015, n. 147 (decreto Internazionalizzazione), come inserito dall’articolo 5, comma 1, lettera c), decreto Crescita, il Legislatore ha introdotto un’estensione temporale del beneficio fiscale ad ulteriori cinque periodi di imposta, con tassazione nella misura del 50 per cento del reddito imponibile, in presenza di specifici requisiti quali, alternativamente:
Versamento contributo
I soggetti per cui l’ultimo anno di fruizione del regime per “i lavoratori impatriati” è stato il 2020, effettuano il versamento entro il 30 agosto 2021.
Gli altri soggetti effettuano il versamento entro il 30 giugno dell’anno successivo a quello di conclusione del primo periodo di fruizione del regime per “i lavoratori impatriati”.
Effettuato il versamento, i lavoratori dipendenti chiedono al datore di lavoro di fruire dell’agevolazione mediante un’apposita richiesta scritta.
- i titolari di reddito di lavoro dipendente devono presentare una richiesta scritta al datore di lavoro, contenente nome, cognome e data di nascita, il codice fiscale, l’indicazione che prima del 30 aprile 2019 la residenza è stata trasferita in Italia.
Inoltre sarà necessario inserire l’indicazione della permanenza della residenza in Italia alla data di presentazione della richiesta al datore di lavoro; l’impegno a comunicare tempestivamente al datore di lavoro ogni variazione della residenza o del domicilio, rilevante per l’applicazione del beneficio medesimo da parte del datore di lavoro; i dati identificativi dell’unità immobiliare di tipo residenziale acquistata direttamente dal lavoratore ovvero dal coniuge, dal convivente o dai figli, anche in comproprietà e la relativa data di acquisto, ovvero l’impegno a comunicare tali dati entro diciotto mesi dalla data di esercizio dell’opzione, se ne diviene proprietario entro tale ultimo termine; il numero e la data di nascita dei figli minorenni, anche in affido preadottivo, alla data di effettuazione del versamento; l’anno di prima fruizione del regime speciale per i lavoratori impatriati; l’ammontare dei redditi di lavoro dipendente e di lavoro autonomo prodotti in Italia oggetto dell’agevolazione di cui all’articolo 16 del decreto legislativo 14 settembre 2015, n 147, relativi al periodo d’imposta precedente a quello dell’esercizio dell’opzione.
Inoltre dovrà comunicare gli estremi del versamento effettuato relativamente al contributo richiesto dalla norma. - i titolari di reddito di lavoro autonomo possono accedere al regime agevolato direttamente nella dichiarazione dei redditi. In alternativa, possono fruire del beneficio in sede di applicazione, da parte del committente, della ritenuta d’acconto sui compensi percepiti; a tal fine, devono presentare una richiesta scritta in cui vanno riportate le medesime informazioni previste per il lavoratore dipendente e la dichiarazione di non beneficiare contemporaneamente anche degli incentivi fiscali previsti dall’articolo 44 del Dl n. 78/2010 (“regime agevolato per docenti e ricercatori rientrati in Italia”), dalla legge n. 238/2010 (“incentivi fiscali per il rientro dei lavoratori in Italia”) e dall’articolo 24-bis del Tuir (“regime opzionale per i neo residenti”).
Il committente, all’atto del pagamento del corrispettivo, opera la ritenuta del 20% sull’imponibile ridotto in base a quanto previsto dalla disciplina agevolativa.
Richiedi un supporto personalizzato
Nel caso in cui ti trovassi a gestire tematiche di fiscalità internazionale, come nel caso di un trasferimento dall’estero in Italia e dovrai gestire la valutazione e gli adempimenti collegati al fatto di essere considerato come lavoratore impatriato, come nella possibile applicazione dell’estensione al tuo caso specifico avrai sicuramente bisogno del supporto di un professionista, che possa affiancarti nel prendere le decisioni migliori e aiutarti ad operare correttamente.
Se hai queste caratteristiche, ed hai bisogno di supporto, sentiti libero di contattarci o fissare direttamente un breve call preliminare, nella quale definire le caratteristiche del tuo caso specifico e l’eventuale supporto necessario.