
Hai dimenticato il versamento delle imposte e la scadenza è ormai trascorsa?
Hai dimenticato di predisporre il tuo modello 730 e non sai come procedere al pagamento delle imposte a debito?
Ti stai chiedendo se, in qualche modo, puoi riparare prima di essere accertato da parte dell’agenzia delle entrate?
Nel contributo che segue proviamo a rispondere a queste domande, oltre che a delineare le principali caratteristiche dell’istituto del ravvedimento operoso.
Hai bisogno di un supporto professionale in relazione a queste tematiche?
Contattaci e potremmo definire le forme di assistenza che più si addicono al tuo caso specifico valutando insieme il ravvedimento operoso e gli eventuali costi.
Indice
- Ravvedimento operoso, cos’è?
- Interessi e sanzioni ridotte
- Tipologie di ravvedimento
- Esempio
Ravvedimento operoso, cos’e?
In linea generale, l’istituto del ravvedimento operoso consente di regolarizzare, pagando sanzioni ridotte, tutte le violazioni tributarie causate da errori od omissioni, ad esempio quelle riguardanti gli adempimenti dichiarativi oppure gli obblighi di versamento, di fatturazione, di certificazione e registrazione dei corrispettivi; viceversa, non sono ravvedibili gli illeciti derivanti da comportamenti antigiuridici di diversa natura, fraudolenti, come l’emissione di fatture per operazioni inesistenti.
Pertanto, si possono sanare:
- l’omesso o insufficiente versamento di imposte e tributi
- la tardiva presentazione della dichiarazione annuale o dell’atto da registrare (contratto di locazione, denuncia di successione)
- gli errori sostanziali che incidono sulla determinazione della base imponibile, dell’imposta e sul versamento del tributo (ad esempio, la mancata esposizione in dichiarazione di alcuni redditi) e delle ritenute alla fonte da operare in qualità di sostituto d’imposta
- l’insufficiente dichiarazione di valore.
Circa i tributi in riferimento ai quali è possibile ravvedersi, l’ambito operativo è pressoché illimitato. L’istituto è utilizzabile per errori od omissioni nell’applicazione delle norme tributarie riguardanti le imposte dirette (Irpef, Ires, Irap), quelle indirette (Iva, registro, successioni e donazioni, ipotecaria e catastale, bollo, tasse di concessione governativa), le imposte sostitutive (come la cedolare secca sui canoni locativi o l’imposta pagata dai contribuenti che applicano il regime forfetario), quelle patrimoniali (Ivie e Ivafe), i tributi locali (Imu, Tasi, Tari, addizionali regionale e comunale all’Irpef), ma anche l’imposta sugli intrattenimenti, la tassa per la vidimazione dei libri sociali, il bollo auto, i tributi doganali, le accise, le imposte di consumo, il diritto camerale, ecc.
Il ricorso al ravvedimento operoso consente quindi al contribuente, a determinate condizioni, di rimediare spontaneamente alle violazioni tributarie, beneficiando di una riduzione delle sanzioni.
La disciplina dell’istituto è stata profondamente innovata dalla legge di stabilità 2015 che, allo scopo di semplificare il rapporto tra amministrazione finanziaria e contribuente e di favorire la compliance fiscale, ne ha modificato l’assetto originario.
Il ravvedimento, infatti, è stato rimodulato attraverso un sostanziale ampliamento delle modalità e dei termini per la sua applicazione e l’introduzione di diverse e ulteriori misure di riduzione delle sanzioni.
Tra le novità più significative vi è certamente la previsione di una specifica ipotesi di ravvedimento per le violazioni commesse mediante la presentazione della dichiarazione (lettera a-bis, comma 1, articolo 13 del Dlgs 472/1997), rispetto alla quale l’Agenzia ha già avuto modo di fornire chiarimenti nella circolare 23/E del 9 giugno 2015 e nel comunicato stampa del 18 dicembre 2015.
Attraverso questa nuova ipotesi di ravvedimento, quindi, il legislatore ha voluto attribuire specifica e autonoma rilevanza alle violazioni attinenti al contenuto della dichiarazione originaria, corretta dal contribuente entro novanta giorni dalla scadenza del termine di presentazione.
– dell’imposta dovuta;
Interessi e sanzioni ridotte
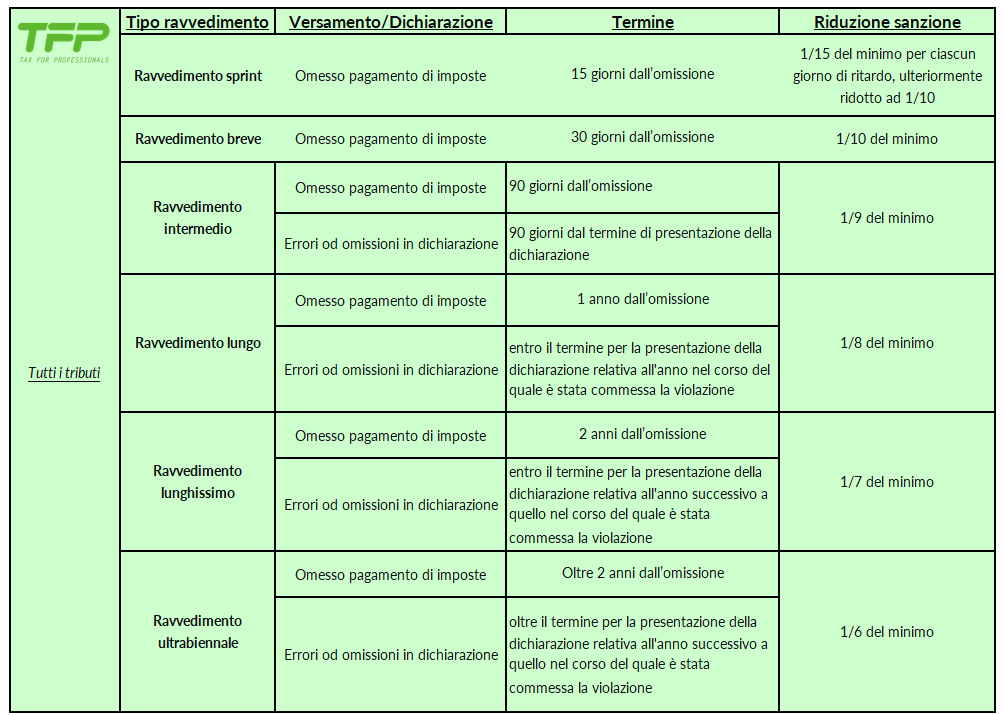
In particolare, i versamenti carenti, tardivi od omessi di qualsiasi tributo – per i quali è prevista l’applicazione di una sanzione amministrativa pari al 30% dell’importo non pagato, ridotta al 15% in caso di ritardo non superiore a 90 giorni e ulteriormente ridotta a un quindicesimo per ciascun giorno di ritardo in caso di ritardo non eccedente i 14 giorni (articolo 13, Dlgs 471/1997) – possono essere regolarizzati, tramite ravvedimento, versando spontaneamente:
- il tributo dovuto
- gli interessi moratori al tasso legale annuo, calcolati dal giorno successivo al termine (non rispettato) entro il quale doveva essere assolto l’adempimento fino a quello in cui viene eseguito il pagamento. Per determinarli, si può usare la formula: (imposta x tasso legale x giorni di ritardo) / 365, tenendo presente che il denominatore resta tale anche quando l’anno nel corso del quale gli interessi sono maturati è bisestile, cioè, come il 2020, è composto di 366 giorni (risoluzione 296/2008)
- la sanzione ridotta, la cui entità è diversificata in funzione della tempestività del ravvedimento, ossia del tempo intercorso tra la commissione della violazione e la sua regolarizzazione.
Nel dettaglio, anche per i versamenti relativi ai tributi comunali e regionali, la sanzione è ridotta:
- all’1,5% (1/10 di quella ordinaria del 15%), se si regolarizza entro 30 giorni dalla scadenza prevista per l’adempimento (“ravvedimento breve”). Inoltre, se la tardività non supera 14 giorni (“ravvedimento sprint”), la sanzione è ulteriormente ridotta allo 0,1% per ogni giorno di ritardo
- all’1,67% (1/9 del 15%), se si regolarizza dal 31° al 90° giorno dalla scadenza (“ravvedimento intermedio”)
- al 3,75% (1/8 del 30%), se si regolarizza entro il termine per la presentazione della dichiarazione relativa all’anno nel corso del quale è stata commessa la violazione (“ravvedimento lungo”)
- al 4,29% (1/7 del 30%), se si regolarizza entro il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione (“ravvedimento biennale”)
al 5% (1/6 del 30%), se si regolarizza oltre il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione (“ravvedimento ultrabiennale”).
Tipologie di ravvedimento
Il ravvedimento si perfeziona con il contestuale pagamento del tributo eventualmente omesso o versato in misura insufficiente, della sanzione ridotta e degli interessi di mora calcolati al tasso legale annuo dal giorno in cui il versamento avrebbe dovuto essere effettuato sino a quello in cui il saldo viene effettivamente eseguito (art. 13, comma 2, D.Lgs. 472/1997).
Qualora il termine per il ravvedimento operoso scada di sabato o in una giornata festiva, il versamento si considera tempestivo se effettuato il primo giorno lavorativo successivo (circolare n. 50/E del 12.06.2002).
Il nuovo art. 13-bis, recentemente introdotto all’interno del D.Lgs. 472/1997, ha espressamente previsto la possibilità di procedere ad un ravvedimento operoso parziale o frazionato, sulla cui ammissibilità si erano in passato già espressi favorevolmente sia la prassi ministeriale che la giurisprudenza. Alla luce di tale norma – qualificata come norma di interpretazione autentica e dunque dotata di effetto retroattivo – per i soli tributi amministrati dall’Agenzia delle Entrate il ravvedimento può considerarsi perfezionato in relazione anche solo ad una parte dell’imposta dovuta o in relazione a versamenti tardivi effettuati con scadenze differenti, sempre che siano stati corrisposti interessi e sanzioni commisurati alla parte o alle singole frazioni del debito d’imposta versato tardivamente. Restano fermi gli scaglioni temporali, le quote di abbattimento della sanzione e le cause ostative previste dalla disciplina generale del ravvedimento.
Nei casi in cui il contribuente non possa procedere all’autoliquidazione dell’imposta dovuta, sarà in prima battuta necessario attivarsi prendendo contatti con il competente ufficio finanziario, il quale provvederà alle operazioni di liquidazione (è quanto accade ad esempio in materia di imposta di successione): il ravvedimento si perfezionerà quindi con l’esecuzione dei pagamenti nel termine di 60 giorni dalla notificazione dell’avviso di liquidazione da parte dell’Amministrazione finanziaria (art. 13, comma 3, D.Lgs. 472/1997).
È opportuno segnalare come i termini previsti per le varie ipotesi di ravvedimento operoso non rientrino tra le ipotesi di sospensione dall’8 marzo al 31 maggio 2020 dei termini relativi all’attività degli uffici degli enti impositori, previste nell’ambito del c.d. “decreto Cura Italia” (d.l. 18/2020) a fronte dell’emergenza sanitaria da Covid-19. Come chiarito nella circolare del Ministero dello Sviluppo Economico n. 3723/C del 15 aprile 2020, infatti, l’istituto del ravvedimento operoso “non si avvia per iniziativa degli uffici degli enti impositori, ma su spontanea iniziativa del contribuente trasgressore il quale può ravvedersi entro certi termini, ottenendo uno sconto sulle sanzioni da versare, salvo che gli uffici non abbiano già accertato l’inadempimento”.
Ipotizziamo il mancato versamento di 1.000 euro a titolo di saldo IMU 2017 (in quell’anno, il termine ordinario del 16 dicembre, cadendo di sabato, era slittato automaticamente a lunedì 18).
Se la violazione non è stata constatata e non sono iniziate attività accertative di cui il contribuente è stato formalmente informato, l’interessato, a seguito della modifica normativa in esame, può ancora avvalersi del ravvedimento operoso, beneficiando della riduzione della sanzione a 1/6 della misura ordinaria fissata al 30% (“ravvedimento ultrabiennale”).
Qualora decida di regolarizzare nel corso del mese di marzo 2020, dovrà versare, oltre al tributo omesso di 1.000 euro, la sanzione ridotta al 5% dell’imposta stessa (50 euro) nonché gli interessi moratori, tenendo presente che il saggio legale, dal 1° gennaio 2020, è stato abbassato allo 0,05% (decreto Mef 12 dicembre 2019), mentre era dello 0,8% nel 2019 (decreto Mef 12 dicembre 2018), dello 0,3% nel 2018 (decreto Mef 13 dicembre 2017) e dello 0,1% nel 2017 (decreto Mef 7 dicembre 2016). Pertanto, gli interessi da pagare andranno calcolati nel seguente modo:
- per il 2017, dal 19 al 31 dicembre
(1.000 x 0,1% x 13) / 365 - per il 2018, dal 1° gennaio al 31 dicembre
1.000 x 0,3% - per il 2019, dal 1° gennaio al 31 dicembre
1.000 x 0,8% - per il 2020, dal 1° gennaio al 30 marzo
(1.000 x 0,05% x 90)/365.
Infine si ricorda che per incentivare ancora di più i contribuenti a rimediare spontaneamente alle inosservanze degli obblighi tributari, il collegato fiscale alla legge di bilancio 2020 ha ampliato il perimetro di applicazione dell’istituto del ravvedimento operoso, consentendo di accedere alle fattispecie più “estreme” di quella disciplina (articolo 13, Dlgs 472/1997) in riferimento a qualsiasi tipo di tributo, compresi quelli regionali e comunali.
La modifica è stata attuata attraverso l’articolo 10-bis del decreto legge 124/2019, in vigore dal 25 dicembre scorso, che ha abrogato il comma 1-bis del citato articolo 13.
Tale disposizione consentiva l’applicazione delle riduzioni sanzionatorie a un settimo e a un sesto del minimo (sono descritte più avanti) ai soli tributi amministrati dall’Agenzia delle entrate nonché ai tributi doganali e alle accise amministrati dall’Agenzia delle dogane e dei monopoli; inoltre, ammetteva la riduzione a un quinto del minimo (ravvedimento post processo verbale di constatazione) esclusivamente per i tributi gestiti dalle Entrate.
Prima del recente intervento legislativo, quindi, per le violazioni riguardanti i tributi locali (tipo Imu, Tasi, bollo auto) si poteva fare ravvedimento al massimo entro il termine per la presentazione della dichiarazione relativa all’anno nel corso del quale era stata commessa l’irregolarità; persa quell’opportunità, non era più possibile rimediare spontaneamente con il beneficio di sanzioni ridotte, bensì occorreva aspettare che l’ente impositore accertasse la violazione e notificasse il conseguente atto, con applicazione delle sanzioni in misura ordinaria.
Adesso, invece, anche per i tributi regionali e comunali è possibile ravvedersi ben oltre quel termine, sempreché, però, l’omissione o l’errore non sia stato già constatato e comunque non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento – ad esempio, l’invito dell’ufficio comunale a trasmettere o esibire documenti – delle quali l’autore ha avuto formale conoscenza (differentemente, per i tributi amministrati dalle Entrate, l’unica causa ostativa è rappresentata dalla notifica di un atto di liquidazione o di accertamento, comprese le comunicazioni di irregolarità inviate a seguito del controllo automatizzato o formale delle dichiarazioni; per i tributi doganali e le accise amministrati dall’Agenzia delle dogane e dei monopoli, il ravvedimento è inibito solo dalla notifica di avvisi di pagamento e atti di accertamento).