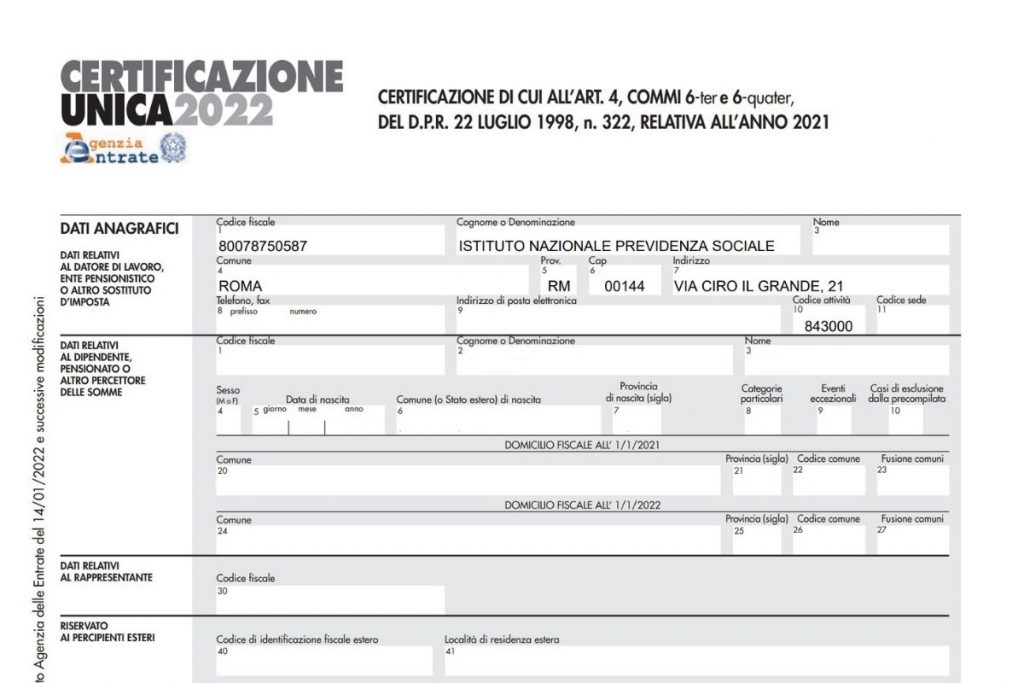
Hai ricevuto la certificazione unica 2022 e non sai se deve predisporre la dichiarazione dei redditi?
Vuoi sapere se ci sono versamenti in scadenza o possibili rimborsi di imposte?
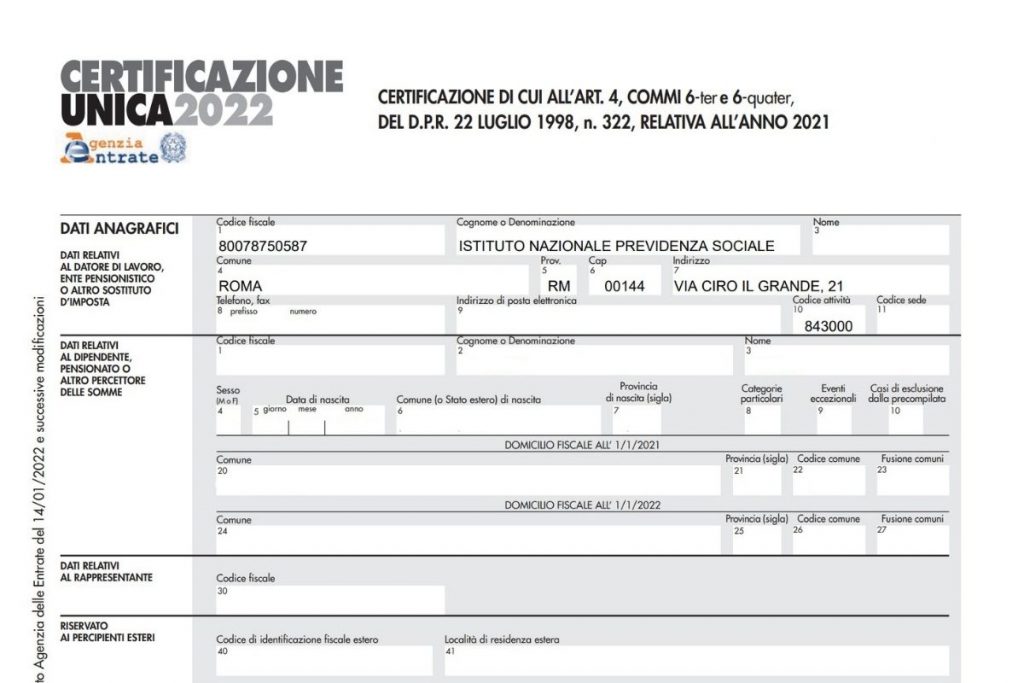
Nel contributo che segue proviamo a rispondere a queste domande, ed a chiarire che cos’è la certificazione unica.
Indice
- CU, cos’è?
- Quadro normativo
- Utilizzo della certificazione
CU, cos’è?
La CU, anche nota come certificazione unica 2022 è un documento rilasciato dal sostituto d’imposta al soggetto persona fisica che durante l’anno precedente ha percepito redditi da lavoro o diversi al fine di attestare le somme corrisposte oltre alle eventuali trattenute effettuate e versate per suo conto.
Nel caso in cui il soggetto durante lo stesso anno ha svolto più lavori diversi, o percepisce redditi da differenti fonti riceverà tante certificazioni uniche quanti sono i sostituti d’imposta.
Ad esempio la persona che svolge due lavori avrà due CU, come anche chi svolge un unico lavoro ma durante l’anno ha effettuato anche prestazioni occasionali.
I sostituti d’imposta utilizzano la Certificazione unica 2022 relativa ai redditi percepiti durante l’anno fiscale 2021, per attestare i redditi di varie tipologie:
- lavoro dipendente e assimilati
- i redditi di lavoro autonomo
- provvigioni e redditi diversi
- i corrispettivi derivanti dai contratti di locazioni brevi
La Certificazione unica va rilasciata al percettore delle somme, utilizzando il modello “sintetico” entro il 16 marzo, sempre entro il 16 marzo, deve essere effettuata in via telematica, la trasmissione all’Agenzia delle Entrate, utilizzando il modello “ordinario”. Si precisa che la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata, può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta ovvero entro il 31 ottobre 2022.
Quadro normativo
Sono tenuti all’invio del flusso telematico entro il 16 marzo 2022 coloro che nel 2021 hanno corrisposto somme o valori soggetti a ritenuta alla fonte, ai sensi degli artt. 23, 24, 25, 25-bis, 25-ter, 25-quater e 29 del D.P.R. n. 600 del 1973, dell’art. 33, comma 4, del D.P.R. n. 42 del 1988, dell’art. 21, comma 15, della L.27 dicembre 1997, n. 449 e dell’art. 11, della L. 30 dicembre 1991, n. 413.
Sono altresì tenuti ad inviare il flusso coloro che nel 2021 hanno corrisposto contributi previdenziali e assistenziali e/o premi assicurativi dovuti all’Inail.
La CU 2022 deve essere inoltre presentata dai soggetti che hanno corrisposto somme e valori per i quali non è prevista l’applicazione delle ritenute alla fonte ma che sono assoggettati alla contribuzione dovuta all’INPS (precedentemente obbligati alla presentazione del Mod. O1/M).
Ad esempio: le aziende straniere che occupano lavoratori italiani all’estero assicurati in Italia.
A tal fine, i soggetti in questione comunicano, mediante la Certificazione Unica, i dati relativi al personale interessato, compilando l’apposito riquadro previsto per l’INPS nella sezione relativa ai dati previdenziali e assistenziali.
Anche i titolari di posizione assicurativa INAIL comunicano, mediante la presentazione della Certificazione Unica, i dati relativi al personale assicurato, compilando l’apposito riquadro previsto per l’Istituto. In particolare, devono presentare la Certificazione Unica tutti i soggetti tenuti ad assicurare contro gli infortuni e le malattie professionali i lavoratori per i quali ricorre la tutela obbligatoria ai sensi del D.P.R. n. 1124 del 1965, nonché l’obbligo della denuncia nominativa ai sensi della L. n. 63 del 1993.
Sono tenute alla compilazione della Certificazione Unica tutte le Amministrazioni sostituti d’imposta comunque iscritte alle gestioni confluite nell’INPS gestione Dipendenti Pubblici, nonché gli enti con personale iscritto per opzione all’INPS gestione Dipendenti Pubblici. La dichiarazione va compilata anche da parte dei soggetti sostituti d’imposta con dipendenti iscritti alla sola gestione assicurativa ENPDEP.
I dati contenuti nella presente dichiarazione riguardano l’imponibile contributivo INPS Gestione Dipendenti Pubblici, ai fini previdenziali ed assicurativi, e gli elementi utili all’aggiornamento della posizione assicurativa degli iscritti.
La dichiarazione, pertanto, ha per oggetto tutti i redditi corrisposti nel 2021 ai dipendenti iscritti alle seguenti gestioni amministrate dall’INPS Gestione Dipendenti Pubblici:
- Gestione Cassa Pensioni Statali
- Gestione Cassa Pensioni Dipendenti Enti Locali
- Gestione Cassa Pensioni Insegnanti
- Gestione Cassa Pensioni Sanitari
- Gestione Cassa Pensioni Ufficiali Giudiziari
- Gestione INADEL
- Gestione ENPAS
- Gestione ENPDEP (Assicurazione Sociale Vita)
- Gestione Cassa Unitaria delle prestazioni creditizie e sociali
- Gestione ENAM
Si fa presente che sono confermate le istruzioni fornite al titolo V, punto 1, della circolare n. 79 del 6 dicembre 1996 del Ministero del Tesoro (pubblicata nel S.O. n. 224 alla G.U. n. 297 del 19 dicembre 1996).
Utilizzo della certificazione
Il contribuente che nell’anno ha posseduto soltanto redditi di lavoro dipendente attestati nella presente Certificazione Unica è esonerato dalla presentazione all’Agenzia delle Entrate della dichiarazione dei redditi, sempreché, siano state correttamente effettuate le operazioni di conguaglio. Alle stesse condizioni è esonerato dall’obbligo di presentazione della dichiarazione dei redditi il titolare soltanto di più trattamenti pensionistici per i quali si sono rese applicabili le disposizioni concernenti il “casellario delle pensioni”. Il contribuente esonerato può, tuttavia, presentare la dichiarazione dei redditi qualora, ad esempio, nell’anno abbia sostenuto oneri diversi da quelli eventualmente attestati nella presente certificazione che intende portare in deduzione dal reddito o in detrazione dall’imposta (in tali oneri sono comprese anche le spese mediche sostenute dal contribuente e rimborsate da un’assicurazione sanitaria stipulata dal datore di lavoro la cui esistenza è segnalata al punto 444 della certificazione).
Nel caso in cui il contribuente rilevi sulla propria Certificazione Unica errori o informazioni non corrette, quest’ultimo dovrà rivolgersi al proprio sostituto d’imposta che procederà alla correzione dei dati.
La dichiarazione dei redditi deve essere presentata quando nell’importo delle detrazioni della presente certificazione sono comprese detrazioni alle quali il contribuente non ha più diritto e che, pertanto, debbono essere restituite (ad esempio, quando sono state attribuite detrazioni per familiari a carico che hanno superato il limite reddituale previsto per essere considerati tali). Se il contribuente ha posseduto nell’anno, in aggiunta ai redditi attestati dalla presente certificazione, altri redditi (altri stipendi, pensioni, indennità, redditi di terreni e fabbricati, ecc.) propri o dei figli minori a loro imputabili per usufrutto legale, deve verificare se sussistono le condizioni per l’esonero dalla presentazione della dichiarazione.
Il contribuente non è esonerato dalla presentazione della dichiarazione dei redditi qualora il sostituto abbia certificato sia redditi di lavoro dipendente che redditi di lavoro autonomo nel caso in cui per quest’ultimi abbia operato una ritenuta a titolo d’acconto.
Si ricorda che i titolari della presente certificazione devono, in ogni caso, presentare:
• il quadro RM del modello REDDITI Persone Fisiche 2022:
Se hanno percepito nel 2021 redditi di capitale di fonte estera sui quali non siano state applicate le ritenute a titolo d’imposta nei casi previsti dalla normativa italiana, oppure interessi, premi e altri proventi delle obbligazioni e titoli similari, pubblici e privati, per i quali non sia stata applicata l’imposta sostitutiva prevista dal D.Lgs. 1° aprile 1996, n. 239 e successive modificazioni; se hanno percepito nel 2021 indennità di fine rapporto da soggetti che non rivestono la qualifica di sostituto d’imposta.
• il quadro RT del modello REDDITI Persone Fisiche 2022:
Se nel 2021 hanno realizzato minusvalenze derivanti da partecipazioni qualificate; o se nel 2021 hanno realizzato plusvalenze o minusvalenze derivanti da partecipazioni non qualificate ovvero intendono effettuare compensazioni. Ancora, se nel 2021 hanno realizzato altri redditi diversi di natura finanziaria per determinare e versare l’imposta sostitutiva dovuta.
• il modulo RW, se nel 2021 hanno detenuto investimenti all’estero ovvero attività estere di natura finanziaria o hanno effettuato trasferimenti da o verso l’estero di denaro, titoli e attività finanziarie;
• il quadro AC del modello REDDITI Persone Fisiche 2022 se esercenti le funzioni di amministratore di condominio per evidenziare l’elenco dei fornitori del condominio e le relative forniture.
I quadri e il modulo sopra indicati devono essere presentati unitamente al frontespizio nei termini e con le modalità previste per il modello REDDITI Persone Fisiche 2022.
La certificazione della situazione reddituale può essere effettuata dal contribuente direttamente sulla base dei dati contenuti nella presente certificazione qualora l’interessato non sia tenuto a presentare la dichiarazione dei redditi.
Si segnala infine che la presenza di più di quattro immobili locati in regime di locazione breve in base al comma 595 della legge n. 178 del 2020 fa venire meno la procedura semplificata. In quanto implica che il regime fiscale delle locazioni brevi sia riconosciuto solo in caso di destinazione alla locazione breve di non più di quattro appartamenti per ciascun periodo d’imposta.
Negli altri casi, l’attività di locazione breve, da chiunque esercitata si presume svolta in forma imprenditoriale ai sensi dell’art. 2082 del codice civile.