Quali sono gli obblighi previdenziali quando si opera come collaboratori coordinati e continuativi (c.d. “co.co.co.“)? E’ necessario iscriversi alla gestione separata qualora si svolgano prestazioni occasionali? Come e quando occorre pagare i contributi quando si svolge, ad esempio, un dottorato di ricerca? Come comportarsi al termine dell’attività di collaborazione e quali variabili tenere in considerazione?
Nel contributo che segue provo a rispondere a queste domande, oltre a delineare i principali obblighi previdenziali che insorgono nel momento in cui si svolge un’attività lavorativa come lavoratore parasubordinato.
Indice
- Gestione separata INPS: di cosa si tratta?
- I lavoratori parasubordinati
- L’iscrizione alla gestione separata: chi deve farla?
- I termini per l’iscrizione
- Il versamento dei contributi
- Il termine dell’attività di collaborazione
Gestione separata INPS: di cosa si tratta?
La “gestione separata INPS” è una delle gestioni previdenziali universali presenti in Italia e gestite appunto dall’Istituto nazionale di previdenza sociale, più comunemente INPS.
Sostanzialmente, la gestione separata è un fondo pensionistico dell’INPS, finanziato con i contributi previdenziali obbligatori dei lavoratori assicurati con gestione finanziaria senza copertura patrimoniale.
Istituita con l’art.2 della legge n. 335 del 1995, ovvero la c.d. riforma Dini, la gestione separata è una delle molteplici gestioni INPS e nasce con lo scopo di erogare le assicurazioni sociali obbligatorie per i lavoratori atipici, autonomi con partita IVA non iscrivibili a casse di previdenza legate ad ordini professionali, o parasubordinati per l’appunto.
Per definizione, la gestione separata INPS è uno specifico regime previdenziale distinto dalle altre forme di contribuzione previdenziale (come la gestione lavoratori dipendenti, o quella artigiani e commercianti).
I lavoratori parasubordinati
Si tratta dei lavoratori legati al datore di lavoro da rapporti diversi da quelli di lavoro dipendente che tuttavia, fiscalmente, sono assimilati ai lavoratori dipendenti: ci si riferisce principalmente a collaborazioni coordinate e continuative e simili.
Per definire meglio la categoria dei lavoratori parasubordinati, bisogna considerare che essi fanno parte di una categoria intermedia tra il lavoro dipendente, che presenta quindi un vincolo di subordinazione, ed il lavoro autonomo, che non prevede alcuna forma continuativa del rapporto.
Infatti, il lavoratore subordinato potrebbe essere identificato come un ibrido in questo senso, data l’assenza di ogni vincolo di subordinazione e allo stesso tempo l’inquadramento di un rapporto di lavoro unitario e continuativo con il committente.
In generale, rispetto al trattamento fiscale dei redditi percepiti in funzioni di rapporti di lavoro parasubordinati, essi sono assimilati ai redditi derivanti dal lavoro dipendente e a specifiche voci reddituali si applicano le stesse regole di deducibilità presenti nel nostro ordinamento fiscale relativamente ai lavoratori dipendenti con alcune particolarità rispetto alle:
- Trasferte;
- Liberalità e spese;
- Accantonamenti per indennità di fine rapporto.
L’iscrizione alla gestione separata: chi deve farla?
A partire dal 1996, i lavoratori parasubordinati possono iscriversi alla Gestione Separata presso l’INPS, ovvero un fondo pensionistico finanziato con i contributi previdenziali obbligatori dei lavoratori assicurati.
L’iscrizione alla Gestione Separata è rivolta alle seguenti categorie di lavoratori parasubordinati:
- coloro che effettuano una collaborazione coordinata e continuativa (cd. co. co. co.);
- i venditori a domicilio con reddito superiore a 5.000 euro;
- i beneficiari di assegni di ricerca;
- i beneficiari di borse di studio per la frequenza ai corsi di dottorato di ricerca;
- gli amministratori locali;
- i beneficiari degli assegni per attività di tutorato, didattico-integrative, propedeutiche e di recupero;
- i lavoratori autonomi occasionali con reddito superiore a 5.000 euro;
- i medici con contratto di formazione specialistica;
- i prestatori di lavoro occasionale accessorio.
La Domanda di Iscrizione alla gestione separata per i soggetti Parasubordinati è realizzabile direttamente online, accedendo al servizio dedicato dopo essersi autenticati.
Se non si dispone delle credenziali INPS è possibile procedere all’accesso ed all’iscrizione tramite Spid.
Qui il link: Accedi al servizio
I termini per l’iscrizione
Il termine ordinario per l’iscrizione alla gestione separata per i soggetti obbligati è stabilito in 30 giorni.
I 30 giorni decorrono a seconda della qualifica personale del soggetto: se si tratta di un lavoratore autonomo, dall’apertura della partita Iva, mentre a seconda del caso specifico, dall’inizio dell’attività parasubordinata.
Il versamento dei contributi alla gestione separata
La ripartizione dell’onere contributivo tra collaboratore e committente è stabilita nella misura rispettivamente di un terzo (1/3) per il primo e due terzi (2/3) per il secondo.
Si ricorda però che l’obbligo del versamento dei contributi è in capo alla sola azienda committente, quindi il lavoratore parasubordinato è esente da qualsiasi obbligo di versamento rispetto a tale attività lavorativa prestata.
Il committente provvederà quindi direttamente ad operare la ritenuta previdenziale nei confronti del collaboratore.
Inoltre, l’azienda committente provvederà al pagamento dei contributi dovuti per proprio conto, ovvero i 2/3 sopra richiamati, e della quota trattenuta per conto del dipendente (1/3) entro il giorno 16 del mese successivo a quello di effettiva corresponsione del compenso, tramite il modello “F24” telematico per i datori di lavoro privati e il modello “F24 EP” per le Amministrazioni pubbliche.
Si riportano di seguito, le aliquote contributive dovute alla Gestione separata dalle aziende committenti, di cui all’articolo 2, comma 26, della legge n. 335 del 1995, fissate per l’anno 2022 con la recente Circolare dell’INPS n. 25 del febbraio 2022:
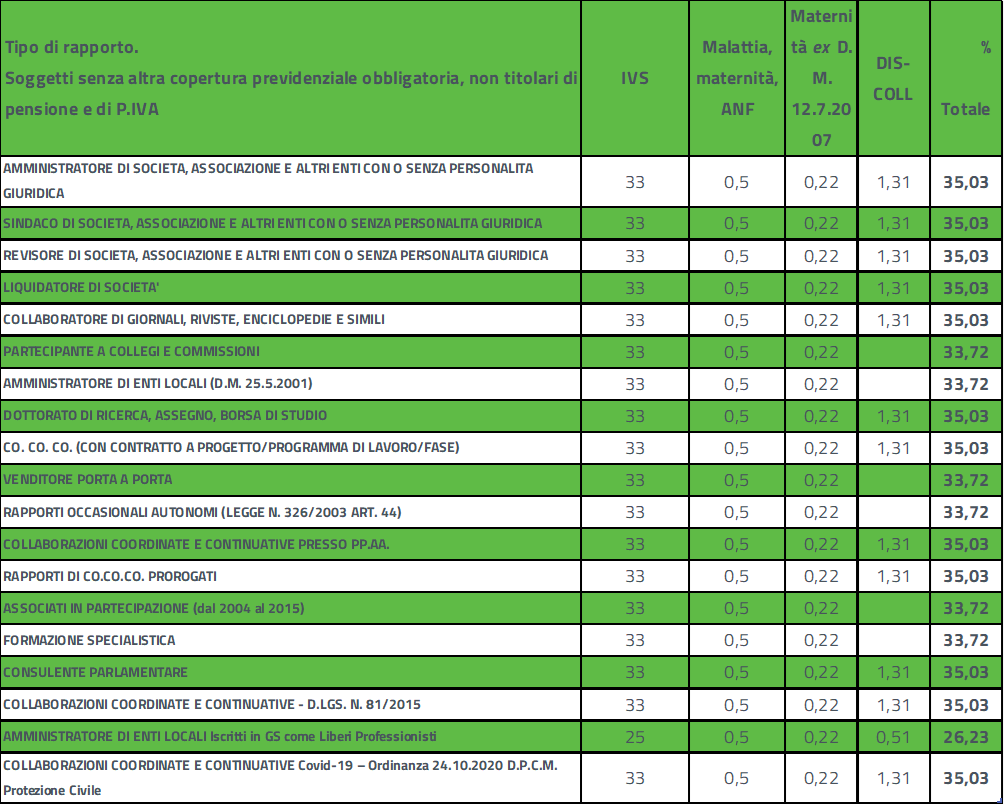
INPS – Circolare numero 25 del 11-02-2022
Il termine dell’attività di collaborazione
Ipotizziamo ora che tu stia terminando il tuo periodo di collaborazione o il tuo dottorato di ricerca e voglia intraprendere un’attività professionale in modo autonomo.
In questo caso, e in tutti i casi similari in cui allo stesso modo cambia la qualifica del lavoratore all’interno della Gestione separata, si modifica radicalmente il rapporto tra l’Istituto ed il lavoratore.
Come, ad esempio, quando il collaboratore una volta terminata la collaborazione intraprenda un’attività di lavoro autonomo in qualità di professionista non iscritto ad albi o casse professionali.
Quest’ultimo, infatti, diventerà l’unico e diretto responsabile del pagamento dei contributi previdenziali, dovuti sulla base di un diverso reddito, con scadenze e modalità proprie. Dovrà quindi procedere ad una nuova iscrizione come “lavoratore autonomo” alla Gestione Separata, anche se già presente nella stessa con diversa qualifica.